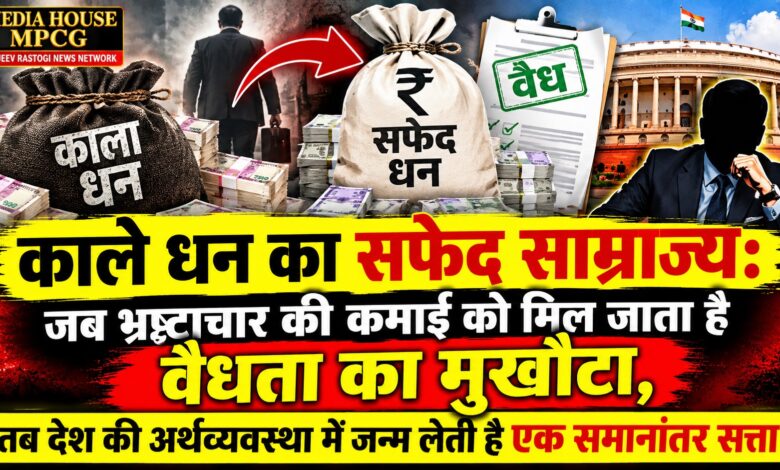
काले धन का सफेद साम्राज्य: जब भ्रष्टाचार की कमाई को मिल जाता है वैधता का मुखौटा, तब देश की अर्थव्यवस्था में जन्म लेती है एक समानांतर सत्ता!
विशेष खोजपरक आर्थिक विश्लेषण | मीडिया हाउस

कंपनियों, ट्रस्टों, कृषि भूमि, होटल कारोबार, रियल एस्टेट और संदिग्ध विदेशी वित्तीय लेन-देन के पीछे छिपे आर्थिक अपराधों का काला सच; सवाल यह कि हजारों करोड़ की कथित अवैध संपत्ति का बोझ आखिर कब तक उठाएगा ईमानदार करदाता?
विशेष खोजपरक आर्थिक विश्लेषण | मीडिया हाउस
देश की अर्थव्यवस्था केवल संसद में बनाए गए बजट, रिजर्व बैंक की मौद्रिक नीतियों, शेयर बाजार के उतार-चढ़ाव और सरकारी राजस्व के आंकड़ों से संचालित नहीं होती। इसके समानांतर एक ऐसी अदृश्य आर्थिक दुनिया भी मौजूद हो सकती है, जहां धन का वास्तविक स्रोत पर्दे के पीछे रहता है, संपत्ति का स्वामित्व कई परतों में उलझा दिया जाता है और वित्तीय लेन-देन की वैधता के आवरण में संदिग्ध पूंजी को अर्थव्यवस्था में प्रवेश कराने की कोशिश होती है।
यह वही अंधेरा आर्थिक गलियारा है, जिसे सामान्य भाषा में काला धन, मनी लॉन्ड्रिंग और समानांतर अर्थव्यवस्था कहा जाता है।
इस व्यवस्था का सबसे खतरनाक पहलू केवल भ्रष्टाचार से अर्जित धन नहीं, बल्कि उस धन को वैध आर्थिक गतिविधि जैसा दिखाने की कोशिश है। जब अवैध स्रोत से अर्जित संपत्ति का संबंध अनेक कंपनियों, बेनामी स्वामित्व, संपत्ति सौदों, संदिग्ध ऋणों, व्यावसायिक संस्थानों और जटिल वित्तीय संरचनाओं से जुड़ने लगता है, तब जांच एजेंसियों के सामने केवल नकदी का सवाल नहीं रहता, बल्कि धन के वास्तविक मालिक, स्रोत और अंतिम लाभार्थी की पहचान का प्रश्न खड़ा हो जाता है।
यहां एक महत्वपूर्ण अंतर समझना जरूरी है—हर कंपनी, ट्रस्ट, होटल, कृषि भूमि का सौदा या विदेशी ऋण संदिग्ध नहीं होता। ये सभी वैध आर्थिक गतिविधियों के महत्वपूर्ण अंग हैं। लेकिन जब इनका वास्तविक उद्देश्य छिपाने, गलत लेखांकन करने, फर्जी लेन-देन दिखाने या अपराध से अर्जित संपत्ति को छिपाने के लिए उपयोग होने लगे, तब यही संस्थाएं वित्तीय अपराध की जांच के दायरे में आ सकती हैं।
1. काले धन का सफेद होना: अपराध की कमाई से वैध संपत्ति तक का सफर
वित्तीय अपराध की दुनिया में मनी लॉन्ड्रिंग को सामान्यतः तीन अवधारणाओं से समझा जाता है।
पहला—Placement (धन का प्रवेश): अपराध से अर्जित धन को वित्तीय व्यवस्था में प्रवेश कराने का प्रयास।
दूसरा—Layering (लेन-देन की परतें): अनेक वित्तीय गतिविधियों और संस्थाओं के बीच धन के वास्तविक स्रोत तथा स्वामित्व को अस्पष्ट करने की कोशिश।
तीसरा—Integration (वैध अर्थव्यवस्था में समावेशन): संदिग्ध धन का संबंध ऐसी संपत्तियों या आर्थिक गतिविधियों से दिखाई देने लगता है, जिन्हें वैध आय या निवेश के रूप में प्रस्तुत किया जा सकता है।
यही वह बिंदु है जहां कागजों पर दिखाई देने वाली आर्थिक वैधता और धन के वास्तविक स्रोत के बीच गंभीर अंतर पैदा हो सकता है।
किसी बैंक खाते में बड़ी रकम जमा होना अपने आप में मनी लॉन्ड्रिंग का प्रमाण नहीं है। लेकिन यदि रकम का स्रोत, संबंधित व्यक्ति की ज्ञात आय, कारोबारी क्षमता, वास्तविक सेवाओं और दस्तावेजों से मेल नहीं खाता, तो यह गहन वित्तीय जांच का विषय बन सकता है।
2. कंपनी और शेल कंपनी: जब कारोबार का अस्तित्व कागजों पर अधिक दिखाई देता है
कंपनी बनाना अपराध नहीं है। देश में लाखों कंपनियां उत्पादन, व्यापार, रोजगार और निवेश को गति देती हैं। लेकिन कुछ वित्तीय अपराधों में ऐसी कंपनियों की भूमिका सामने आती रही है जिनकी घोषित कारोबारी गतिविधियां और वास्तविक आर्थिक क्षमता में बड़ा अंतर होता है।
ऐसी संस्थाओं को सामान्यतः Shell Companies कहा जाता है।
इनकी जांच में कुछ महत्वपूर्ण प्रश्न उठते हैं:
– कंपनी का वास्तविक कारोबार क्या है और उसके पास वास्तविक व्यावसायिक संसाधन कितने हैं?
– घोषित टर्नओवर के अनुपात में कर्मचारी, कार्यालय, मशीनरी और व्यावसायिक गतिविधियां मौजूद हैं या नहीं?
– कंपनी के निदेशक और वास्तविक लाभार्थी कौन हैं?
– संबंधित संस्थाओं के बीच वित्तीय लेन-देन का कोई वास्तविक व्यावसायिक आधार है या नहीं?
– कंपनी की घोषित आय और उसके बैंकिंग व्यवहार में असामान्य अंतर क्यों है?
– क्या एक ही समूह की कई संस्थाओं के बीच लेन-देन का वास्तविक आर्थिक उद्देश्य स्पष्ट है?
सबसे गंभीर प्रश्न Beneficial Ownership यानी वास्तविक लाभकारी स्वामित्व का है। कंपनी के दस्तावेजों में किसी व्यक्ति का नाम होना और वास्तव में धन एवं निर्णयों पर नियंत्रण किसी दूसरे व्यक्ति का होना, जांच की दृष्टि से अत्यंत महत्वपूर्ण अंतर है।
भारत की मनी लॉन्ड्रिंग पर राष्ट्रीय जोखिम समीक्षा में भी जटिल स्वामित्व संरचनाओं, शेल कंपनियों और रियल एस्टेट में अपराध से अर्जित संपत्ति के निवेश को महत्वपूर्ण जोखिम के रूप में रेखांकित किया गया है।
3. ट्रस्ट और सामाजिक संस्थाएं: सेवा के पवित्र नाम के पीछे जवाबदेही का सवाल
ट्रस्ट, धर्मार्थ संस्थाएं, शैक्षणिक संस्थान, अस्पताल और सामाजिक संगठन समाज के विकास में महत्वपूर्ण भूमिका निभाते हैं। इनके माध्यम से शिक्षा, स्वास्थ्य, गरीबों की सहायता और सार्वजनिक हित के कार्य संचालित होते हैं।
लेकिन यदि किसी संस्था के नाम पर प्राप्त धन, वास्तविक गतिविधियों और घोषित उद्देश्यों में अंतर हो, तो वित्तीय पारदर्शिता की जांच आवश्यक हो जाती है।
यहां जांच के प्रमुख बिंदु हैं:
– दान देने वालों की पहचान और धन का स्रोत।
– संस्था की वास्तविक गतिविधियां और घोषित उद्देश्य।
– ऑडिट रिपोर्ट और बैंक खातों का मिलान।
– संबंधित व्यक्तियों और संस्थाओं के बीच वित्तीय संबंध।
– संपत्ति खरीद और उसके वास्तविक उपयोग का विवरण।
– अनुदान, दान और व्यय की दस्तावेजी प्रमाणिकता।
विशेष रूप से यह प्रश्न महत्वपूर्ण है कि जिस उद्देश्य के लिए जनता, दानदाताओं या सरकारी संस्थाओं से धन प्राप्त हुआ, क्या उसका वास्तविक उपयोग भी उसी उद्देश्य के लिए हुआ?
धर्मार्थ संस्था की आड़ में वित्तीय अनियमितता का संदेह होने पर केवल संस्था के नाम या उसके पंजीकरण को पर्याप्त प्रमाण नहीं माना जा सकता। वास्तविक गतिविधि, धन का स्रोत और उपयोग तीनों की स्वतंत्र जांच जरूरी है।
4. कृषि भूमि और कृषि आय: कर व्यवस्था की संवेदनशीलता का प्रश्न
भारत में कृषि केवल आजीविका का माध्यम नहीं, बल्कि सामाजिक और आर्थिक संरचना का आधार है। कृषि आय को आयकर अधिनियम की धारा 10(1) के अंतर्गत सामान्यतः केंद्रीय आयकर से छूट प्राप्त है। हालांकि निर्धारित परिस्थितियों में कृषि आय का उपयोग अन्य आय पर लागू कर दर निर्धारित करने की गणना में भी प्रासंगिक हो सकता है।
इस कानूनी व्यवस्था का उद्देश्य किसानों और कृषि क्षेत्र को राहत देना है।
लेकिन इसी संवेदनशील व्यवस्था में यदि कोई व्यक्ति गैर-कृषि स्रोत से प्राप्त धन को गलत तरीके से कृषि आय के रूप में प्रस्तुत करता है, तो यह कर चोरी और संभावित वित्तीय अपराध की जांच का विषय बन सकता है।
इसलिए सवाल कृषि भूमि खरीदने का नहीं, बल्कि वास्तविक कृषि गतिविधि और घोषित कृषि आय की प्रमाणिकता का है।
जांच में ये प्रश्न महत्वपूर्ण हैं:
– भूमि का वास्तविक स्वामी कौन है?
– भूमि का उपयोग कृषि कार्य में हो रहा है या नहीं?
– घोषित कृषि आय के समर्थन में वास्तविक उत्पादन और बिक्री के प्रमाण हैं या नहीं?
– आय का संबंध भूमि, फसल, उत्पादन और बिक्री से स्थापित होता है या नहीं?
– संपत्ति खरीदने वाले व्यक्ति की ज्ञात आय और निवेश क्षमता में सामंजस्य है या नहीं?
– भूमि के स्वामित्व और वास्तविक लाभार्थी में कोई अंतर तो नहीं?
यहां एक बात स्पष्ट होनी चाहिए—महंगी कृषि भूमि खरीदना, बड़ी कृषि आय घोषित करना या किसी गैर-कृषक का भूमि का स्वामी होना अपने आप में अपराध का प्रमाण नहीं है। लेकिन दस्तावेजी विसंगतियां, फर्जी कृषि गतिविधियां और असंगत आय दावे जांच की जरूरत पैदा करते हैं।
5. होटल और रियल एस्टेट: बड़ी पूंजी, बड़ी जवाबदेही
होटल, रिसॉर्ट, निर्माण कंपनियां और रियल एस्टेट कारोबार पूंजी आधारित क्षेत्र हैं। इनमें संपत्ति का मूल्यांकन, निर्माण लागत, बुकिंग, भुगतान, निवेश और व्यावसायिक आय जैसे अनेक वित्तीय घटक जुड़े रहते हैं।
इसीलिए इन क्षेत्रों में पारदर्शिता का महत्व अत्यधिक है।
किसी होटल का वास्तविक कारोबार, घोषित राजस्व और बैंकिंग लेन-देन यदि आपस में मेल नहीं खाते, तो यह वित्तीय जांच का संकेत हो सकता है।
इसी प्रकार रियल एस्टेट में निम्नलिखित विषयों की जांच महत्वपूर्ण है:
– संपत्ति का बाजार मूल्य और घोषित लेन-देन मूल्य।
– वास्तविक भुगतान और पंजीकृत दस्तावेजों का मिलान।
– स्वामित्व और लाभकारी स्वामित्व का अंतर।
– संबंधित पक्षों के बीच संपत्ति हस्तांतरण।
– निर्माण लागत और घोषित निवेश का तुलनात्मक परीक्षण।
– कंपनी की बैलेंस शीट और संपत्ति के वास्तविक मूल्य में अंतर।
विशेष रूप से Benami Property का प्रश्न यहां गंभीर हो जाता है। जब संपत्ति किसी अन्य व्यक्ति के नाम पर हो, लेकिन उसका वास्तविक लाभ और नियंत्रण किसी दूसरे व्यक्ति के पास होने के संकेत मिलें, तब बेनामी संपत्ति कानून के प्रावधानों के अनुसार जांच की जा सकती है।
6. विदेशी ऋण और अंतरराष्ट्रीय वित्तीय लेन-देन: वैध निवेश या संदिग्ध पूंजी?
वैश्विक अर्थव्यवस्था में विदेशी ऋण, विदेशी निवेश और अंतरराष्ट्रीय वित्तीय लेन-देन सामान्य एवं वैध आर्थिक गतिविधियां हैं।
भारत में External Commercial Borrowing (ECB) एक नियामकीय ढांचे के अंतर्गत आने वाला विदेशी वाणिज्यिक ऋण है। इसका संचालन FEMA और भारतीय रिजर्व बैंक के लागू नियमों के अधीन होता है।
लेकिन जब किसी विदेशी वित्तीय लेन-देन के पीछे वास्तविक ऋणदाता, धन का मूल स्रोत, कारोबारी उद्देश्य, भुगतान क्षमता अथवा अंतिम लाभार्थी अस्पष्ट हों, तो यह गंभीर जांच का विषय बन सकता है।
यहां कुछ महत्वपूर्ण सवाल हैं:
– विदेशी ऋणदाता की वास्तविक पहचान क्या है?
– ऋण का वास्तविक व्यावसायिक उद्देश्य क्या है?
– उधार लेने वाली संस्था की वित्तीय क्षमता कितनी है?
– घोषित ऋण और वास्तविक बैंकिंग प्रवाह में समानता है या नहीं?
– धन के अंतिम लाभार्थी की पहचान स्पष्ट है या नहीं?
– RBI की रिपोर्टिंग और FEMA अनुपालन संबंधी आवश्यकताएं पूरी हुई हैं या नहीं?
विदेशी ऋण को काला धन मानना गलत होगा। लेकिन विदेशी वित्तीय व्यवस्था की जटिलता का उपयोग धन के स्रोत और वास्तविक स्वामित्व को छिपाने के लिए किए जाने की आशंका को नजरअंदाज करना भी उचित नहीं होगा।
7. सरकारी खजाने से निजी संपत्ति तक: भ्रष्टाचार की सबसे गंभीर आर्थिक श्रृंखला
भ्रष्टाचार से अर्जित धन की जांच का एक महत्वपूर्ण पक्ष सरकारी धन और सार्वजनिक संसाधनों से जुड़ा होता है।
कल्पना कीजिए कि किसी सरकारी परियोजना में अनियमित भुगतान, फर्जी बिलिंग, कमीशन, घटिया निर्माण या सार्वजनिक धन के दुरुपयोग का आरोप सामने आता है। ऐसी स्थिति में जांच केवल भुगतान करने वाले अधिकारी अथवा ठेकेदार तक सीमित नहीं रहनी चाहिए।
यह पता लगाना भी आवश्यक है कि:
– सरकारी भुगतान का अंतिम लाभार्थी कौन था?
– संबंधित ठेकेदार या कंपनी की वास्तविक आर्थिक गतिविधियां क्या थीं?
– भुगतान के बाद धन किन संस्थाओं या व्यक्तियों तक पहुंचा?
– क्या धन से अचल संपत्ति या अन्य परिसंपत्तियां अर्जित की गईं?
– क्या संबंधित अधिकारियों और व्यावसायिक संस्थाओं के बीच हितों का टकराव था?
– क्या संपत्ति और निवेश संबंधित व्यक्तियों की ज्ञात आय के अनुपात में हैं?
इस प्रकार की जांच में Financial Trail अर्थात धन के प्रवाह की पूरी श्रृंखला महत्वपूर्ण होती है।
क्योंकि भ्रष्टाचार का वास्तविक आर्थिक नुकसान केवल सरकारी खाते से निकली रकम नहीं है। उसका दूसरा और अधिक गंभीर नुकसान यह है कि सार्वजनिक धन निजी संपत्ति में बदल सकता है, जबकि उसका मूल स्रोत और लाभार्थी अस्पष्ट रह जाता है।
8. काले धन का सबसे बड़ा हथियार: वास्तविक मालिक की पहचान का धुंधलापन
किसी वित्तीय व्यवस्था की पारदर्शिता केवल इस बात से तय नहीं होती कि बैंक खाते में किसका नाम है या कंपनी का निदेशक कौन है।
वास्तविक सवाल है—अंतिम नियंत्रण किसका है?
इसे वित्तीय भाषा में Ultimate Beneficial Owner (UBO) की पहचान कहा जाता है।
यदि किसी संपत्ति, कंपनी, ट्रस्ट या व्यावसायिक समूह के पीछे वास्तविक नियंत्रण रखने वाले व्यक्ति की पहचान स्पष्ट नहीं होती, तो वित्तीय अपराध की जांच जटिल हो जाती है।
इसीलिए पारदर्शी स्वामित्व रिकॉर्ड, संबंधित पक्षों के लेन-देन की जांच, स्वतंत्र ऑडिट, बैंकिंग रिकॉर्ड और डिजिटल वित्तीय साक्ष्य अत्यंत महत्वपूर्ण हैं।
कागजों पर मालिक कोई और, लाभार्थी कोई और और धन का वास्तविक स्रोत कोई तीसरा—यही वह स्थिति है जहां आर्थिक पारदर्शिता की सबसे बड़ी परीक्षा होती है।
9. आखिर आम जनता पर क्या पड़ता है इसका बोझ?
यह इस पूरे विषय का सबसे महत्वपूर्ण सामाजिक और आर्थिक प्रश्न है।
मान लीजिए कोई व्यक्ति निजी क्षेत्र में अथवा सरकारी सेवा में प्रतिमाह लगभग 50,000 रुपये कमाता है। वह अपनी आय का हिसाब रखता है, लागू कर नियमों का पालन करता है, बैंकिंग व्यवस्था के माध्यम से लेन-देन करता है और महंगाई के बीच अपने परिवार का खर्च चलाता है।
दूसरी तरफ यदि किसी प्रभावशाली आर्थिक समूह द्वारा बड़े पैमाने पर कर चोरी, सरकारी धन के दुरुपयोग या अवैध संपत्ति के छिपाव की पुष्टि होती है, तो उसका प्रभाव केवल सरकारी खजाने तक सीमित नहीं रहता।
उसका व्यापक असर सार्वजनिक वित्त और आर्थिक न्याय पर पड़ता है।
पहला असर—राजस्व का नुकसान: कर चोरी से सरकार की संभावित आय कम होती है। हालांकि हर काला धन सीधे किसी निश्चित कर राशि के बराबर नहीं होता।
दूसरा असर—ईमानदार करदाताओं पर असमान दबाव: जो व्यक्ति अपनी आय पर नियमानुसार कर देता है, उसे यह महसूस हो सकता है कि व्यवस्था में अनुपालन करने वालों पर अपेक्षाकृत अधिक बोझ है।
तीसरा असर—सार्वजनिक सेवाओं पर दबाव: शिक्षा, स्वास्थ्य, सड़क, पेयजल, ग्रामीण विकास और सामाजिक सुरक्षा के लिए उपलब्ध राजकोषीय संसाधन प्रभावित हो सकते हैं।
चौथा असर—महंगाई और संपत्ति बाजार में विकृति: संदिग्ध पूंजी यदि जमीन और अन्य परिसंपत्तियों में प्रवेश करती है, तो कुछ क्षेत्रों में कीमतों पर अनुचित दबाव पैदा हो सकता है। हालांकि महंगाई के अनेक अन्य कारण भी होते हैं।
पांचवां असर—ईमानदार कारोबारियों के साथ प्रतिस्पर्धात्मक अन्याय: जो कारोबारी कर, श्रम कानून और अन्य नियमों का पालन करते हैं, उन्हें नियमों से बचने वाले प्रतिस्पर्धियों के कारण नुकसान उठाना पड़ सकता है।
छठा असर—सामाजिक असमानता: अवैध आर्थिक लाभ यदि संपत्ति और राजनीतिक-आर्थिक प्रभाव में परिवर्तित होता है, तो धन और अवसरों का केंद्रीकरण बढ़ सकता है।
यहां यह समझना आवश्यक है कि 50,000 रुपये मासिक वेतन पाने वाले प्रत्येक सरकारी कर्मचारी पर किसी खास काले धन की भरपाई का सीधा अतिरिक्त कर नहीं लगाया जाता। वास्तविक बोझ अप्रत्यक्ष रूप से राजस्व की कमी, सार्वजनिक सेवाओं की गुणवत्ता, आर्थिक असमानता और बाजार की विकृतियों के रूप में सामने आ सकता है।
10. क्या हर जिले में है समानांतर अर्थव्यवस्था का जोखिम?
भारत के प्रत्येक जिले में छोटे-बड़े व्यवसाय, भूमि लेन-देन, ठेकेदारी, निर्माण, होटल, परिवहन और वित्तीय संस्थाओं का एक व्यापक नेटवर्क मौजूद रहता है।
इनमें से अधिकांश गतिविधियां वैध होती हैं। लेकिन जहां बड़ी नकदी आधारित गतिविधियां, सार्वजनिक धन का बड़ा प्रवाह, संपत्ति कारोबार और जटिल व्यावसायिक स्वामित्व एक साथ मौजूद हों, वहां वित्तीय पारदर्शिता और जोखिम आधारित जांच का महत्व बढ़ जाता है।
किसी जिले में नेता, अधिकारी, ठेकेदार, व्यापारी, उद्योगपति या होटल संचालक के विरुद्ध केवल संपत्ति अथवा प्रभाव के आधार पर संदेह करना उचित नहीं है।
लेकिन यदि किसी व्यक्ति या व्यावसायिक समूह की घोषित आय, वास्तविक संपत्ति, सार्वजनिक भुगतान, निवेश और वित्तीय व्यवहार में प्रमाणित असंगतियां सामने आती हैं, तो निष्पक्ष जांच आवश्यक है।
यही कारण है कि जिला स्तर पर आर्थिक अपराधों की रोकथाम के लिए केवल शिकायतों पर औपचारिक पत्राचार पर्याप्त नहीं होना चाहिए। आवश्यकतानुसार वित्तीय रिकॉर्ड, संपत्ति दस्तावेज, बैंकिंग प्रवाह, कर विवरण और वास्तविक व्यावसायिक गतिविधियों का विधिसम्मत परीक्षण जरूरी है।
11. देश की अर्थव्यवस्था कैसे डगमगाती है?
काला धन केवल कर व्यवस्था की समस्या नहीं है। यह आर्थिक संस्थाओं पर विश्वास की समस्या भी है।
जब वैध व्यवसाय के मुकाबले अवैध पूंजी अधिक प्रभावशाली होने लगती है, तो बाजार में प्रतिस्पर्धा का संतुलन बिगड़ सकता है।
जब सरकारी परियोजनाओं में भ्रष्टाचार की रकम निजी संपत्ति में बदलने लगती है, तो विकास का वास्तविक लाभ जनता तक पहुंचने में बाधा पैदा होती है।
जब जमीन, भवन और कारोबार के वास्तविक मूल्य तथा घोषित मूल्य में बड़े अंतर सामने आते हैं, तो आर्थिक आंकड़ों की विश्वसनीयता प्रभावित हो सकती है।
जब वास्तविक मालिक की पहचान अस्पष्ट रहती है, तो वित्तीय जवाबदेही कमजोर पड़ सकती है।
और जब ईमानदार करदाता को लगता है कि नियमों का पालन करने वाला ही सबसे अधिक अनुशासन में बंधा है, तब आर्थिक व्यवस्था के प्रति सामाजिक विश्वास कमजोर होने लगता है।
इसीलिए काले धन का मुकाबला केवल छापेमारी से नहीं, बल्कि संस्थागत पारदर्शिता, समयबद्ध जांच, डिजिटल रिकॉर्ड, स्वतंत्र ऑडिट, प्रभावी अभियोजन और संपत्ति की वास्तविक जब्ती जैसी कानूनी प्रक्रियाओं से किया जा सकता है।
12. जांच एजेंसियों के सामने सबसे बड़े सवाल
देश में मनी लॉन्ड्रिंग और वित्तीय अपराधों की रोकथाम के लिए विभिन्न संस्थाओं को अलग-अलग कानूनी जिम्मेदारियां दी गई हैं।
– Income Tax Department: अघोषित आय, कर चोरी, गलत आय विवरण और संदिग्ध वित्तीय विसंगतियों की जांच।
– Enforcement Directorate (ED): PMLA के अंतर्गत अनुसूचित अपराधों से संबंधित मनी लॉन्ड्रिंग की जांच और कानून के अनुसार संपत्ति संबंधी कार्रवाई।
– Financial Intelligence Unit–India (FIU-IND): निर्धारित रिपोर्टिंग संस्थाओं से प्राप्त वित्तीय सूचनाओं का विश्लेषण और संबंधित एजेंसियों तक सूचना पहुंचाना।
– Reserve Bank of India (RBI): बैंकिंग और विनियमित वित्तीय व्यवस्था से संबंधित नियामकीय निगरानी।
– Registrar of Companies (ROC): कंपनी संबंधी वैधानिक अनुपालन और उपलब्ध कॉर्पोरेट रिकॉर्ड की निगरानी।
– Benami Prohibition Authorities: बेनामी संपत्ति संबंधी कानून के अंतर्गत कार्रवाई।
– राज्य की आर्थिक अपराध अन्वेषण इकाइयां और भ्रष्टाचार निरोधक एजेंसियां: अपने अधिकार क्षेत्र में आने वाले आर्थिक अपराधों और भ्रष्टाचार की जांच।
लेकिन असली सवाल यह है कि क्या इन संस्थाओं के बीच उपलब्ध वित्तीय सूचनाओं का प्रभावी समन्वय हो रहा है? क्या संदिग्ध संपत्ति और वास्तविक लाभार्थी के बीच संबंध स्थापित करने के लिए पर्याप्त डिजिटल एवं दस्तावेजी जांच होती है? क्या जांच में समयबद्धता और जवाबदेही सुनिश्चित की जाती है?
सिर्फ छापा पड़ जाना अपराध सिद्ध होने के समान नहीं है। इसी तरह केवल बैंक खाते में धन दिखाई देना भी धन के वैध स्रोत का अंतिम प्रमाण नहीं है। निर्णायक महत्व साक्ष्य, धन के स्रोत और कानूनी प्रक्रिया का है।
13. सुधार की आवश्यकता: आर्थिक पारदर्शिता का मजबूत राष्ट्रीय ढांचा
काले धन की समस्या से निपटने के लिए कुछ महत्वपूर्ण सुधारों पर गंभीरता से विचार आवश्यक है:
1. कंपनियों, ट्रस्टों और अन्य संस्थाओं के वास्तविक लाभकारी स्वामित्व की प्रभावी पहचान।
2. संदिग्ध वित्तीय लेन-देन की जोखिम आधारित जांच और एजेंसियों के बीच सूचना समन्वय।
3. कृषि आय के दावों की वैधानिक और प्रमाण आधारित जांच, बिना वास्तविक किसानों को परेशान किए।
4. रियल एस्टेट में संपत्ति मूल्यांकन और वास्तविक भुगतान का बेहतर मिलान।
5. सार्वजनिक परियोजनाओं में भुगतान से अंतिम लाभार्थी तक वित्तीय ऑडिट।
6. होटल, निर्माण और अन्य नकदी-संवेदनशील कारोबारों में वास्तविक कारोबार और घोषित आय के बीच अंतर का परीक्षण।
7. विदेशी ऋण एवं निवेश में RBI और FEMA के लागू नियमों का अनुपालन।
8. जांच अधिकारियों की जवाबदेही और अनावश्यक देरी पर संस्थागत समीक्षा।
9. शिकायतकर्ता को जांच की स्थिति और वैधानिक रूप से उपलब्ध कार्रवाई की जानकारी।
10. निर्दोष नागरिकों, किसानों और वैध कारोबारियों को अनावश्यक उत्पीड़न से बचाने के लिए स्वतंत्र एवं निष्पक्ष जांच प्रक्रिया।
अंतिम सवाल: देश की संपत्ति किसकी, और उसके नुकसान की कीमत कौन चुका रहा है?
देश की आर्थिक व्यवस्था में सबसे बड़ा संकट तब पैदा होता है, जब धन का वास्तविक स्रोत और उसका अंतिम लाभार्थी सार्वजनिक तथा कानूनी निगरानी से दूर हो जाता है।
एक तरफ मेहनत करने वाला कर्मचारी अपनी सीमित आय में परिवार का भविष्य बनाता है। किसान अपनी फसल के उचित मूल्य के लिए संघर्ष करता है। छोटा व्यापारी हर महीने कर और कारोबार के खर्च का हिसाब रखता है। वहीं दूसरी तरफ यदि किसी प्रभावशाली समूह द्वारा सार्वजनिक धन के दुरुपयोग, कर चोरी और अवैध संपत्ति के छिपाव के आरोप प्रमाणित होते हैं, तो यह केवल वित्तीय अनियमितता नहीं, बल्कि आर्थिक न्याय पर सीधा प्रहार है।
यह लड़ाई किसी एक व्यक्ति, दल, अधिकारी या व्यवसाय के विरुद्ध नहीं होनी चाहिए। यह लड़ाई उस अपारदर्शी आर्थिक संस्कृति के विरुद्ध होनी चाहिए, जिसमें धन की ताकत कानून की जवाबदेही से बड़ी दिखाई देने लगे।
क्योंकि काला धन जब तक छिपा रहता है, तब तक वह केवल अपराध की संपत्ति होता है; लेकिन जब वह वैधता का मुखौटा पहनकर बाजार, जमीन, कारोबार और संस्थाओं में प्रवेश करता है, तब वह पूरे आर्थिक तंत्र की निष्पक्षता को चुनौती देने लगता है।
देश को केवल आर्थिक विकास के आंकड़े नहीं चाहिए। देश को ऐसी अर्थव्यवस्था चाहिए जहां ईमानदारी कमजोर न हो, कानून प्रभावशाली लोगों के सामने मौन न हो और सरकारी खजाने की एक-एक पाई का हिसाब जनता के प्रति जवाबदेह हो।
आखिर लोकतंत्र में सबसे बड़ा आर्थिक अपराध केवल धन की चोरी नहीं, बल्कि उस व्यवस्था को कमजोर करना है जिसके भरोसे करोड़ों नागरिक अपना भविष्य सुरक्षित मानते हैं।
यह विश्लेषण वित्तीय अपराधों के संभावित स्वरूपों और नियामकीय जोखिमों पर आधारित है। किसी व्यक्ति, संस्था, व्यवसाय अथवा जिले विशेष के विरुद्ध आरोप नहीं है। किसी भी विशिष्ट मामले में निष्कर्ष केवल सत्यापित दस्तावेजों, स्वतंत्र जांच और सक्षम न्यायिक प्रक्रिया के आधार पर ही निकाला जाना चाहिए।